

در سالهای اخیر، خرید ملک در خارج از کشور برای بسیاری از خانوادههای ایرانی از یک ایده دور به یک تصمیم جدی تبدیل شده است. تصور کنید خانوادهای با پسانداز ریالی قابل توجه، اکنون به دنبال تبدیل سرمایه به دلار استرالیا و انتخاب شهری مناسب برای زندگی یا سرمایهگذاری هستند. اولین چالش، تبدیل امن و بهصرفه سرمایه به AUD است؛ موضوعی که مستقیما به قیمت دلار استرالیا و نوسانات آن وابسته است. پس از آن، انتخاب شهر، بررسی رشد قیمتها و شناخت قوانین مالکیت اهمیت پیدا میکند.
تجربه گرانی شدید مسکن در کانادا و افزایش محدودیتها برای خریداران خارجی، نگاه بسیاری از ایرانیان را به سمت استرالیا معطوف کرده است. اقتصاد باثباتتر، بازار کار فعال و پیشبینی رشد قیمت مسکن، این کشور را به گزینهای جذابتر تبدیل کرده است. طبق پیشبینیهای منتشرشده، بازار مسکن استرالیا در سال ۲۰۲۶ حدود ۷.۷ درصد رشد قیمت را تجربه میکند. برخی شهرها مانند پرث و بریزبن رشد بالاتری نسبت به میانگین ملی دارند.
بااینحال، ورود به بازار ملک استرالیا نیازمند برنامهریزی دقیق است. پیشپرداخت معمولا حدود ۲۰ درصد ارزش ملک است و انتقال این مبلغ از ایران مستلزم انتخاب مسیر حوالهای امن و مطمئن است. مدیریت زمان انتقال سرمایه، هماهنگی با بانک و توجه به هزینههای جانبی مانند مالیات تمبر و هزینههای حقوقی، بخشی از این فرآیند است.
نکته مهم این است که خرید ملک بهتنهایی منجر به دریافت اقامت دائم نمیشود. اما برای افرادی که دارای ویزای کاری، مهارتی یا سرمایهگذاری هستند، ملک میتواند ابزار مؤثری برای تثبیت سرمایه و ایجاد درآمد اجارهای باشد. در ادامه این راهنما، بازار مسکن ۲۰۲۶، قوانین خرید، هزینهها و چشمانداز سرمایهگذاری را بهصورت دقیق بررسی میکنیم تا تصویر شفافی برای تصمیمگیری شما فراهم شود.
برای بسیاری از خریداران ایرانی، درک ساختار شهری استرالیا اولین قدم مهم در انتخاب ملک است. تقریباً تمام شهرهای بزرگ استرالیا بر پایه دو بخش اصلی شکل گرفتهاند: CBD و Suburb.
CBD (Central Business District) همان مرکز تجاری شهر است؛ جایی که ساختمانهای اداری، برجهای مسکونی مرتفع، مراکز خرید و ایستگاههای حملونقل اصلی قرار دارند. سبک زندگی در CBD معمولا آپارتمانی، مدرن و مناسب افراد مجرد یا زوجهای جوان است. دسترسی عالی به مترو و اتوبوس وجود دارد، اما قیمت خرید و اجاره بالاتر است.
در مقابل، Suburb (حومه یا محلههای اطراف شهر) شامل مناطق مسکونی گسترده با خانههای ویلایی یا تاونهاوس است. این مناطق معمولا فضای سبز، مدرسههای دولتی با رتبهبندی مناسب و محیطی خانوادگیتر دارند. قیمت ملک در Suburb معمولا پایینتر از مرکز شهر است، هرچند فاصله تا CBD و کیفیت امکانات محلی بر قیمت تاثیر میگذارد.
بهعنوان نمونه، در سیدنی پیشبینی رشد قیمت مسکن در سال ۲۰۲۶ حدود ۵.۸ درصد است. در همین شهر، آپارتمانهای CBD معمولا گرانتر از واحدهای مشابه در حومههایی مانند Parramatta هستند. در ملبورن نیز با پیشبینی رشد ۶.۸ درصدی، تفاوت قیمت بین مناطق مرکزی مانند Southbank و حومههایی مثل Box Hill قابل توجه است. انتخاب بین CBD و Suburb به سبک زندگی، بودجه و برنامه بلندمدت شما بستگی دارد. برای آشنایی بیشتر با توزیع قیمتی شهرها، بررسی فهرست گران ترین شهرهای استرالیا میتواند دید بهتری برای انتخاب محله مناسب ارائه دهد.
قوانین خرید ملک در استرالیا به وضعیت اقامتی خریدار بستگی دارد و نظارت اصلی بر این فرآیند توسط FIRB (Foreign Investment Review Board) انجام میشود. بهطور کلی، خریداران به سه گروه تقسیم میشوند:
1. شهروندان و دارندگان اقامت دائم (PR)
این گروه تقریبا همانند شهروندان محلی میتوانند هر نوع ملکی (نوساز یا قدیمی) را خریداری کنند و نیازی به مجوز FIRB ندارند. امکان دریافت وام بانکی نیز آسانتر است و محدودیت فروش در آینده وجود ندارد.
2. دارندگان ویزای موقت (دانشجویی، کاری و …)
افراد دارای ویزای موقت معمولا برای خرید ملک نیاز به دریافت مجوز FIRB دارند. طبق محدودیتهای اعمالشده در بازه ۲۰۲۵ تا ۲۰۲۷، خرید خانههای قدیمی (Established dwellings) برای بسیاری از خریداران خارجی محدود شده و تمرکز بر خرید ملک نوساز یا پروژههای در حال ساخت است. همچنین درصورتیکه فرد کشور را بهطور دائم ترک کند، ممکن است ملزم به فروش ملک شود.
3. افراد بدون ویزا یا ساکن خارج از استرالیا
این گروه نیز معمولا تنها مجاز به خرید ملک نوساز یا زمین برای توسعه هستند و باید مجوز FIRB دریافت کنند. خرید ملکهای موجود با هدف سکونت شخصی معمولا با محدودیت روبهرو است.
|
وضعیت خریدار |
ملک مجاز |
نیاز به FIRB |
الزام فروش در خروج |
|
شهروند /PR |
نوساز و قدیمی |
خیر |
خیر |
|
ویزای موقت |
عمدتا نوساز |
بله |
در برخی شرایط بله |
|
خارجنشین |
معمولا نوساز |
بله |
بسته به شرایط |
نکته مهم این است که قوانین پس از ۲۰۲۵ سختگیرانهتر شدهاند و تمرکز دولت بر افزایش عرضه مسکن جدید است؛ بنابراین برای یک خریدار ایرانی با ویزای موقت، انتخاب پروژه نوساز یا آفپلن همراه با آگاهی کامل از تعهدات قانونی، استراتژی منطقیتری محسوب میشود. در مقابل، دارندگان اقامت دائم شرایطی مشابه خریداران محلی دارند و محدودیت خاصی برای انتخاب نوع ملک نخواهند داشت.
اگر اقامت دائم (PR) یا شهروندی استرالیا را دارید، شرایط شما برای دریافت وام مسکن تقریبا مشابه خریداران محلی است. بانکها بر اساس درآمد، سابقه شغلی و میزان سپرده (Deposit) شما، میزان وام را تعیین میکنند.
LVR (Loan to Value Ratio) یعنی نسبت وام به ارزش ملک. اگر LVR برابر با ۸۰٪ باشد، یعنی شما ۲۰٪ ارزش خانه را بهعنوان سپرده پرداخت میکنید و ۸۰٪ را وام میگیرید.
اگر نسبت وام به ارزش ملک (LVR) برابر با ۸۰ درصد باشد، یعنی خریدار ۲۰ درصد ارزش خانه را بهعنوان سپرده پرداخت میکند و ۸۰ درصد باقیمانده را وام میگیرد. در این حالت معمولا نیازی به پرداخت بیمه وام مسکن (LMI) وجود ندارد. اما اگر LVR به ۹۰ درصد برسد، یعنی خریدار فقط ۱۰ درصد سپرده داشته باشد، بانک برای پوشش ریسک خود دریافت LMI را الزامی میکند. در حالتی که LVR برابر با ۹۵ درصد باشد و خریدار تنها ۵ درصد سپرده پرداخت کند، مبلغ LMI بیشتر خواهد بود؛ زیرا ریسک بانک در این سطح از وامدهی بالاتر است.
LMI (Lenders Mortgage Insurance) بیمهای است که از بانک در برابر ریسک نکول وام محافظت میکند، نه از خریدار. اگر خریدار سپرده کمی داشته باشد (مثلاً ۵ یا ۱۰ درصد)، بانک برای پوشش ریسک خود LMI دریافت میکند. برای مثال، در سالهای ۲۰۲۵–۲۰۲۶، هزینه LMI برای خانهای حدود ۶۰۰ هزار دلار میتواند بین ۶ تا ۱۸ هزار دلار باشد، بسته به میزان سپرده و شرایط وام.
دولت استرالیا برای برخی خریداران واجد شرایط، طرحی به نام First Home Guarantee ارائه میدهد که اجازه میدهد با ۵٪ سپرده و بدون پرداخت LMI خانه خریداری کنند. البته شرایط درآمدی و سقف قیمت ملک وجود دارد.
|
قیمت خانه |
۵٪ سپرده |
۱۰٪ سپرده |
۲۰٪ سپرده |
|
۵۰۰K |
۲۵K + LMI |
۵۰K + LMI |
۱۰۰K بدون LMI |
|
۸۰۰K |
۴۰K + LMI |
۸۰K + LMI |
۱۶۰K بدون LMI |
|
۱M |
۵۰K + LMI |
۱۰۰K + LMI |
۲۰۰K بدون LMI |
نرخ بهره وامهای متغیر در بازه ۲۰۲۵–۲۰۲۶ معمولا بین ۶ تا ۷ درصد بوده و مستقیما تحت تاثیر Cash Rate بانک مرکزی قرار دارد. اگر Cash Rate کاهش یابد، نرخ وام نیز بهمرور پایین میآید.
مشاغل پردرآمد مانند IT، مهندسی معدن و حوزه سلامت معمولا امتیاز مثبتی در ارزیابی بانک دارند. درآمد پایدار، قرارداد دائمی و سابقه مالیاتی منظم، احتمال تایید وام را افزایش میدهد. همچنین در زمان خرید باید هزینههایی مانند Stamp Duty و سایر هزینههای مرتبط را در نظر بگیرید. جزئیات کامل این بخش در مقاله مالیات در استرالیا قابل بررسی است.
فرآیند خرید ملک در استرالیا ساختار مشخصی دارد و معمولا بین ۳۰ تا ۹۰ روز طول میکشد.
1. بررسی مالی و دریافت Pre-Approval
ابتدا با یک بروکر یا بانک مشورت میکنید و پیشتاییدیه وام (Pre-Approval) میگیرید. این مرحله نشان میدهد حداکثر چه مبلغی میتوانید وام بگیرید.
2. انتخاب شهر و Suburb
با توجه به بودجه، محل کار، مدرسه و امنیت منطقه، محله مناسب انتخاب میشود.
3. جستجو و بازدید
وبسایتهایی مانند realestate.com.au و Domain منابع اصلی جستوجو هستند. بازدید حضوری یا آنلاین (Virtual Tour) اهمیت زیادی دارد. توصیه میشود حتما بازرسی ساختمان و بررسی موریانه انجام شود.
4. ارائه پیشنهاد و قرارداد
دو روش اصلی وجود دارد:
در قرارداد میتوان شرطهایی مانند subject to finance یا subject to building inspection اضافه کرد.
5. پرداخت سپرده و Conveyancing
پس از امضا، سپرده پرداخت میشود و وکیل یا Conveyancer فرآیند انتقال سند را پیگیری میکند.
6. Settlement
در روز تسویه (Settlement)، بانک مبلغ وام را پرداخت میکند و مالکیت رسمی منتقل میشود.
برای خریداران ایرانی، همکاری با وکیل یا مشاور املاک آشنا با شرایط مهاجران بسیار مهم است. همچنین تامین بهموقع سپرده و هزینههای جانبی از طریق حواله دلار استرالیا باید از قبل برنامهریزی شود.
بازار ملک استرالیا انواع مختلفی از املاک را ارائه میدهد که هر کدام برای سبک زندگی یا هدف سرمایهگذاری خاصی مناسب هستند.
1. خانه مستقل: خانهای با زمین اختصاصی و حیاط. مناسب خانوادهها و دارای بیشترین رشد سرمایه در بلندمدت. هزینه نگهداری بالاتر است اما هزینه استراتا ندارد.
2. Apartment: واحد در برجهای چندطبقه، معمولا در CBD. مناسب افراد مجرد یا زوجهای جوان. هزینه استراتا (شارژ ساختمان) میتواند قابل توجه باشد.
3. Unit: واحد مسکونی در ساختمانهای کوچکتر یا مجتمعهای کمارتفاع. گزینهای میانه از نظر قیمت و هزینه نگهداری.
4. Townhouse: خانههای چندطبقه متصل به هم با حیاط کوچک. تعادل خوبی بین House و Apartment ایجاد میکند.
5. Studio: واحد کوچک تکفضا، معمولا مناسب دانشجویان یا سرمایهگذاری کوتاهمدت.
6. Villa: خانههای یکطبقه در مجتمعهای ویلایی، معمولا در مناطق آرامتر.
|
نوع ملک |
مناسب برای |
هزینه استراتا |
ریسک خالیماندن |
|
House |
خانواده |
ندارد |
پایین |
|
Apartment |
مجرد/دانشجو |
بالا |
متوسط |
|
Townhouse |
خانواده کوچک |
متوسط |
پایین |
|
Unit |
زوج جوان |
متوسط |
متوسط |
|
Studio |
دانشجو |
متوسط |
بالا |
|
Villa |
بازنشسته |
متوسط |
پایین |
نکته مهم برای خریداران ایرانی، توجه به قوانین استراتا و شارژ ماهانه ساختمان است؛ زیرا این هزینه میتواند در آپارتمانها قابل توجه باشد. انتخاب نوع ملک باید بر اساس هدف (سکونت یا سرمایهگذاری)، بودجه و افق زمانی انجام شود.
بازار مسکن استرالیا در سال ۲۰۲۶ طبق پیشبینیها با رشد متوسط حدود ۷.۷ درصد در سطح ملی همراه خواهد بود. البته این رشد در همه شهرها یکسان نیست. برخی شهرها مانند پرث و بریزبن رشد بالاتری نسبت به میانگین کشور دارند، در حالی که شهرهایی مانند کانبرا و هوبارت رشد ملایمتری تجربه میکنند. بر اساس دادههای میانه قیمت خانه در سال ۲۰۲۳ و نرخ رشد پیشبینیشده برای ۲۰۲۶، تصویر تقریبی زیر به دست میآید:
|
شهر |
میانه قیمت خانه ۲۰۲۳ (AUD) |
نرخ رشد پیشبینیشده |
قیمت تخمینی ۲۰۲۶ (AUD) |
معادل تقریبی به تومان* |
|
سیدنی |
۱,۲۴۷,۰۰۰ |
۵.۸٪ |
حدود ۱,۳۱۹,۰۰۰ |
بیش از ۴۰ میلیارد تومان |
|
ملبورن |
۹۴۵,۰۰۰ |
۶.۸٪ |
حدود ۱,۰۰۹,۰۰۰ |
حدود ۳۰–۳۵ میلیارد تومان |
|
بریزبن |
۷۲۵,۰۰۰ |
۱۰.۹٪ |
حدود ۸۰۴,۰۰۰ |
حدود ۲۵–۳۰ میلیارد تومان |
|
آدلاید |
۶۳۵,۰۰۰ |
۸.۲٪ |
حدود ۶۸۷,۰۰۰ |
حدود ۲۰–۲۵ میلیارد تومان |
|
پرث |
۵۹۵,۰۰۰ |
۱۲.۸٪ |
حدود ۶۷۱,۰۰۰ |
حدود ۲۰ میلیارد تومان |
|
کانبرا |
۸۴۰,۰۰۰ |
۴.۷٪ |
حدود ۸۸۰,۰۰۰ |
حدود ۳۰ میلیارد تومان |
|
هوبارت |
۷۷۵,۰۰۰ |
۵.۴٪ |
حدود ۸۱۷,۰۰۰ |
حدود ۲۵–۳۰ میلیارد تومان |
|
داروین |
۵۴۵,۰۰۰ |
۱۰.۵٪ |
حدود ۶۰۲,۰۰۰ |
حدود ۱۸–۲۲ میلیارد تومان |
* تبدیل تقریبی بر اساس بازه قیمت دلار استرالیا در سال ۲۰۲۶ و بدون عدد دقیق به دلیل نوسان نرخ ارز.
اگر خانهای در ملبورن با قیمت ۶۰۰ هزار دلار خریداری شود، با رشد پیشبینیشده ۶.۸ درصد، ارزش آن میتواند در سال ۲۰۲۶ به حدود ۶۴۱ هزار دلار برسد. در این حالت، سپرده ۲۰ درصدی معادل ۱۲۸ هزار دلار استرالیا خواهد بود. برخی گزارشها نشان میدهد بازار ۲۰۲۶ همچنان با کمبود عرضه و تقاضای مهاجرتی بالا مواجه است و در بعضی شهرها رکوردهای جدیدی ثبت میشود. با این حال، تفاوت میان شهرهای گرانقیمت و شهرهای امنتر یا خانوادگیتر قابل توجه است. برای مقایسه دقیقتر میتوانید به تحلیل «گران ترین شهرهای استرالیا» و «امن ترین شهرهای استرالیا» مراجعه کنید.
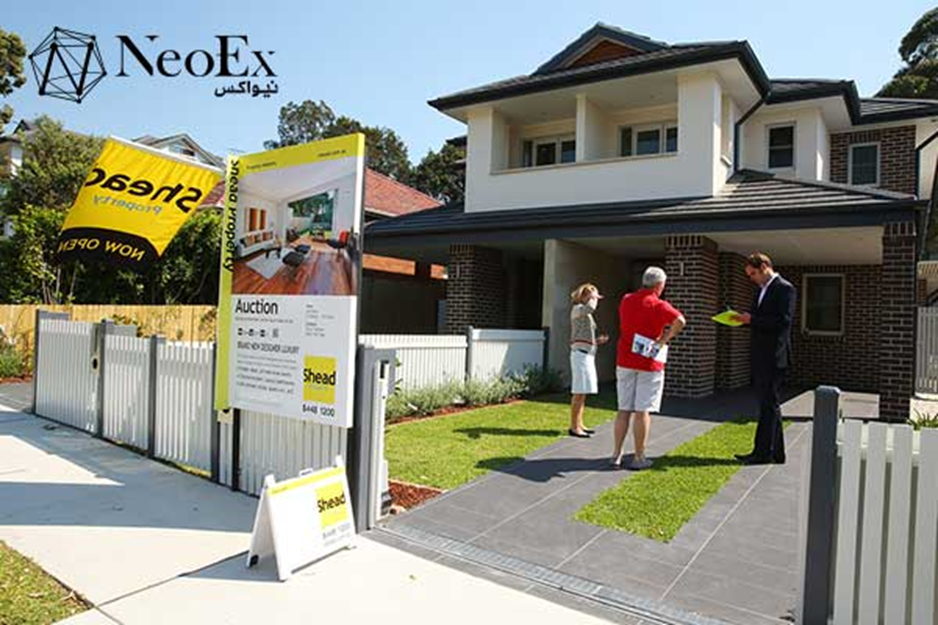
برای بسیاری از مهاجران، اجاره خانه پیش از خرید یک مرحله ضروری است. اجاره کوتاهمدت سه تا شش ماهه این امکان را فراهم میکند که فرد با محله، دسترسی حملونقل، مدارس و سبک زندگی منطقه آشنا شود.
در سالهای ۲۰۲۵ و ۲۰۲۶، بازار اجاره نسبت به دوره اوج تورم آرامتر شده اما همچنان در شهرهای بزرگ مانند سیدنی و ملبورن رقابتی است. در مقابل، شهرهایی مانند آدلاید و پرث شرایط متعادلتری دارند.
انتخاب محل اجاره مناسب میتواند فشار روانی مهاجرت را کاهش دهد و تصمیم خرید را منطقیتر کند. همچنین شناخت دقیق هزینه اجاره و مخارج روزمره در چارچوب کلی هزینه زندگی در استرالیا اهمیت زیادی دارد.
قیمت درجشده ملک تنها بخشی از هزینه واقعی خرید است. خریداران باید هزینههای جانبی زیر را نیز در نظر بگیرند:
|
ایالت |
Stamp Duty تقریبی |
سپرده ۱۰٪ (با LMI) |
سپرده ۲۰٪ (بدون LMI) |
|
NSW |
بالا |
۷۰K + هزینه LMI |
۱۴۰K |
|
QLD |
متوسط |
۷۰K + LMI |
۱۴۰K |
|
WA |
کمتر |
۷۰K + LMI |
۱۴۰K |
نکته مهم این است که LMI از بانک در برابر ریسک نکول محافظت میکند، نه خریدار.
پاسخ روشن است؛ خرید ملک بهخودیخود منجر به ویزا یا اقامت دائم نمیشود. اقامت از طریق ویزاهای مهارتی، تحصیلی، کاری یا سرمایهگذاری رسمی صادر میشود. خرید ملک میتواند بخشی از برنامه مالی فرد باشد، اما مسیر مهاجرتی محسوب نمیشود.
توصیه میشود ابتدا مسیر ویزا مشخص شود و سپس استراتژی خرید طراحی گردد.
انتخاب شهر به هدف مالی و سبک زندگی شما بستگی دارد.
سرمایهگذار با هدف رشد
خانواده مهاجر
خریدار لوکس
|
شهر |
مزیت اصلی |
چالش |
|
پرث |
رشد بالا |
فاصله جغرافیایی |
|
بریزبن |
مهاجرت داخلی |
رقابت بازار |
|
آدلاید |
امنیت و آرامش |
رشد ملایمتر |
|
سیدنی |
بازار قوی |
قیمت بالا |
برای بررسی دقیقتر میتوانید تحلیل «امن ترین شهرهای استرالیا» و «گران ترین شهرهای استرالیا» را مطالعه کنید.
خرید خانه در استرالیا بیشتر از اینکه انتخاب شهر باشد، انتخاب محله است. دو ملک با قیمت مشابه در یک شهر میتوانند آینده کاملا متفاوتی داشته باشند، فقط بهخاطر تفاوت در مدرسه، حملونقل، بافت جمعیتی و کیفیت خدمات شهری. برای یک خریدار ایرانی، بهترین کار این است که قبل از بازدید و مذاکره، محله را با چند شاخص ساده فیلتر کند؛ زمان رفتوآمد تا مرکز شهر یا محل کار (واقعی، نه روی نقشه)، رتبه مدرسههای دولتی اطراف، دسترسی به قطار/اتوبوس، امکانات روزمره مثل سوپرمارکت و درمانگاه، و میزان آرامش محله در ساعات عصر. این فیلتر اولیه باعث میشود از همان اول، گزینههای قابل زندگی و قابل سرمایهگذاری را جدا کنید و وارد بازی فرسایشی بازدیدهای بیهدف نشوید.
سه خطای پرتکرار باعث میشود بعضی خریداران ایرانی، حتی با بودجه مناسب هم انتخاب ضعیفی داشته باشند. اشتباه اول، تمرکز بیش از حد روی قیمت و بیتوجهی به هزینههای جانبی مثل Stamp Duty، بازرسی ساختمان، بیمه، هزینههای ثبت و گاهی LMI است؛ این هزینهها میتواند تصمیم مالی را از حالت قابل کنترل خارج کند. اشتباه دوم، خرید هیجانی در محلهای که فقط اسم دارد؛ اما با سبک زندگی خانواده (مدرسه، امنیت، دسترسی) همخوان نیست؛ نتیجهاش جابهجاییهای پرهزینه یا اجارهدادن اجباری است. اشتباه سوم هم این است که بعضی افراد، مسیر ویزا/اقامت را با خرید ملک قاطی میکنند یا به وعدههای غیر رسمی تکیه میکنند؛ درحالیکه خرید خانه ابزار مالی است، نه مسیر اقامت. اگر این سه مورد از ابتدا مدیریت شود، خرید ملک میتواند منطقیتر، کمریسکتر و قابل دفاعتر شود.
خرید خانه در استرالیا صرفا یک انتخاب احساسی یا یک تصمیم مربوط به سبک زندگی نیست؛ این تصمیم در تقاطع سه عامل مهم قرار دارد: برنامه مهاجرتی، توان مالی و شرایط بازار. در سالهای ۲۰۲۶ و ۲۰۲۷ با توجه به رشد پیشبینیشده قیمتها در بسیاری از شهرها، زمانبندی خرید اهمیت بیشتری پیدا کرده است. فاصله چندماهه در تصمیمگیری میتواند به معنای تغییر محسوس در قیمت ملک، میزان سپرده مورد نیاز و حتی قدرت وامگیری باشد.
در این میان، خریدار ایرانی با یک متغیر اضافه روبهرو است؛ نوسان نرخ ارز. قیمت دلار استرالیا مستقیما بر میزان سرمایهای که باید از ایران منتقل شود اثر میگذارد. افزایش نرخ ارز میتواند هزینه دیپازیت ۲۰ درصدی را در بازه کوتاهمدت چند صد میلیون تومان تغییر دهد. از سوی دیگر، کاهش نرخ ارز میتواند فرصت مناسبی برای قفلکردن نرخ و انتقال مرحلهای سرمایه ایجاد کند؛ بنابراین مدیریت زمان انتقال پول به اندازه انتخاب شهر یا محله اهمیت دارد.
علاوهبر سپرده، هزینههای جانبی مانند Stamp Duty، هزینه ثبت، بازرسی ساختمان و پرداختهای مرحلهای سازنده (در پروژههای نوساز یا آفپلن) نیز باید در برنامه ارزی دیده شوند. بسیاری از خریداران تنها بر قیمت ملک تمرکز میکنند، در حالی که برنامهریزی نقدینگی باید کل مسیر تا Settlement را پوشش دهد. به همین دلیل توصیه میشود پیش از هرگونه انتقال سرمایه یا امضای قرارداد، هماهنگی کامل میان سه ضلع اصلی انجام شود:
1. مشاور وام یا بروکر برای بررسی توان بازپرداخت و پیشتاییدیه وام
2. وکیل یا Conveyancer برای بررسی حقوقی قرارداد
3. تیم انتقال ارز برای زمانبندی حواله، کاهش ریسک نوسان و مستندسازی صحیح پرداختها
وقتی این سه بخش همزمان و هماهنگ حرکت کنند، خرید خانه از یک ریسک بزرگ به یک پروژه قابل مدیریت تبدیل میشود. تصمیم درست در استرالیا فقط انتخاب ملک مناسب نیست؛ مدیریت دقیق جریان پول و نرخ ارز همان عاملی است که میتواند تفاوت میان یک خرید موفق و یک فشار مالی طولانیمدت را رقم بزند.
۱. آیا خرید خانه در استرالیا به اقامت دائم منجر میشود؟
خیر. خرید ملک بهتنهایی هیچ نوع ویزا یا اقامت دائم ایجاد نمیکند. اقامت از طریق ویزاهای مهارتی، کاری، تحصیلی یا سرمایهگذاری رسمی صادر میشود. خرید ملک میتواند بخشی از برنامه مالی فرد باشد، اما مسیر مهاجرتی محسوب نمیشود.
۲. حداقل سپرده برای خرید خانه در استرالیا چقدر است؟
بهطور معمول بانکها ۲۰ درصد از ارزش ملک را بهعنوان سپرده استاندارد در نظر میگیرند. در صورت پرداخت کمتر از ۲۰ درصد، معمولا باید هزینه LMI (بیمه وام مسکن) پرداخت شود که از بانک محافظت میکند، نه خریدار.
۳. کدام شهرهای استرالیا در ۲۰۲۶ رشد بیشتری دارند؟
طبق پیشبینیها، پرث، بریزبن و داروین بیشترین رشد قیمت را در سال ۲۰۲۶ دارند. در مقابل، شهرهایی مانند کانبرا و هوبارت رشد ملایمتری پیشبینی شدهاند.
۴. آیا میتوان بدون داشتن ویزا در استرالیا خانه خرید؟
در برخی شرایط امکان خرید وجود دارد، اما معمولا نیاز به مجوز FIRB است و محدودیتهایی مانند خرید فقط ملک نوساز اعمال میشود. همچنین این خرید منجر به اقامت نمیشود.
۵. هزینههای جانبی خرید خانه شامل چه مواردی است؟
علاوه بر قیمت ملک، هزینههایی مانند Stamp Duty (مالیات انتقال)، LMI در صورت سپرده کمتر از ۲۰٪، هزینه بازرسی ساختمان، هزینههای حقوقی (Conveyancing)، ثبت سند و بیمه ساختمان وجود دارد.
۶. آیا قبل از خرید بهتر است اجاره کنیم؟
در بسیاری از موارد بله. اجاره کوتاهمدت کمک میکند محله، دسترسیها و سبک زندگی شهر را بهتر بشناسید و تصمیم خرید آگاهانهتری بگیرید.
۷. قیمت خانه در سیدنی و ملبورن چقدر است؟
سیدنی و ملبورن از گرانترین بازارهای مسکن استرالیا هستند. میانه قیمت خانه در این شهرها معمولا بالاتر از میانگین ملی است و نیاز به بودجه و سپرده بیشتری دارد.
۸. نوسان قیمت دلار استرالیا چه تاثیری بر خرید خانه دارد؟
نرخ تبدیل ارز میتواند بر میزان سپرده و کل سرمایه موردنیاز تأثیر مستقیم بگذارد. تغییرات نرخ ارز در بازههای کوتاهمدت میتواند هزینه نهایی خرید را افزایش یا کاهش دهد.
۹. بهترین شهر برای خانوادههای مهاجر کدام است؟
شهرهایی مانند آدلاید و کانبرا معمولا به دلیل امنیت، مدارس مناسب و بازار متعادلتر برای خانوادهها گزینههای قابل بررسی هستند.
۱۰. آیا بازار مسکن استرالیا در ۲۰۲۶ رکوردشکن خواهد بود؟
برخی گزارشهای تحلیلی نشان میدهد که با توجه به کمبود عرضه و تقاضای مهاجرتی، بازار در برخی شهرها ممکن است رشد قابل توجهی داشته باشد؛ اما تصمیم خرید باید بر اساس تحلیل شخصی، بودجه و شرایط ویزا انجام شود.
